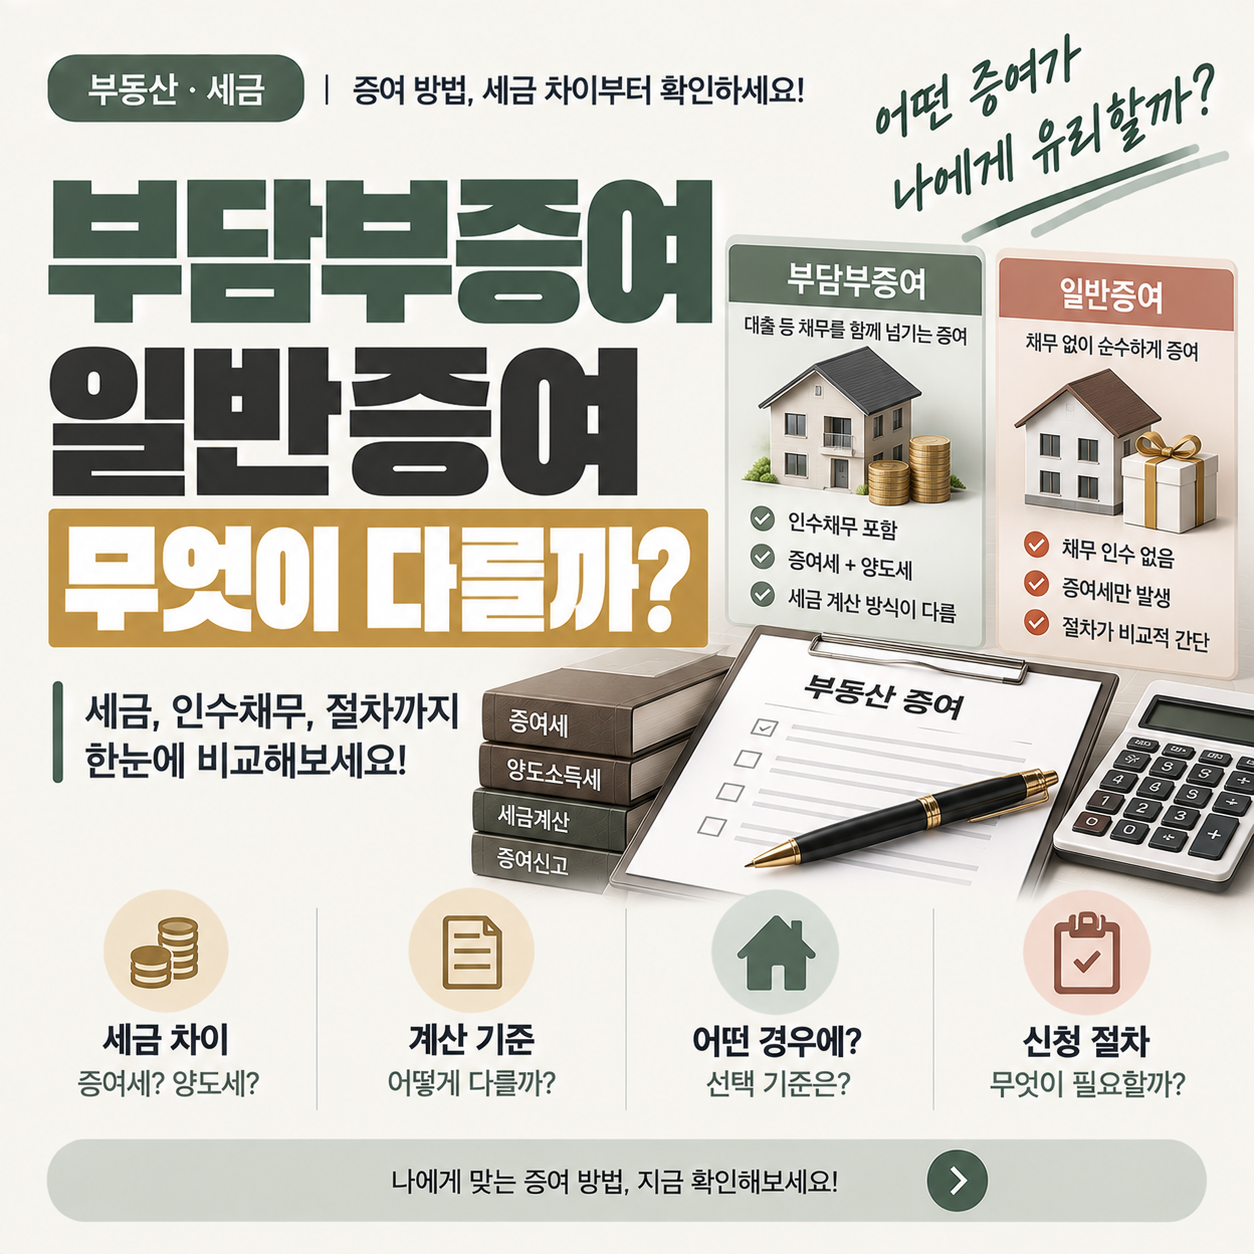
부담부증여와 일반증여 차이, 어떤 기준으로 선택할까
인수채무 있으면 달라져요
일반증여는 증여재산가액을 기준으로 공제 등을 반영해 증여세가 계산됩니다. 반면 부담부증여는 대출이나 전세보증금처럼 수증자가 함께 넘겨받는 채무가 있을 때 성립하는 방식입니다.
이 채무 부분은 증여가 아니라 유상 이전으로 취급되어, 증여자에게 양도소득세가 발생할 수 있습니다. 반대로 수증자가 부담하는 증여세 과세가액은 채무만큼 줄어드는 구조입니다.
먼저 확인할 부분
· 대출이나 전세금이 있는지· 채무를 실제로 넘겨받는지
· 수증자가 상환 능력 있는지
· 증여자 양도세 발생 여부
세금 계산 구조가 갈려요
일반증여는 증여재산가액에서 공제액을 뺀 금액에 증여세율을 곱해 계산합니다. 부담부증여는 여기서 인수채무 금액을 다시 빼고, 그 채무 부분은 별도로 양도세 대상이 됩니다.
결국 증여세만 신고하면 끝나는 일반증여와 달리, 부담부증여는 증여세 신고와 양도세 신고를 함께 진행해야 하는 경우가 생깁니다. 신고 항목이 늘어나는 만큼 준비할 서류도 달라집니다.
실제로 이런 상황 많아요
예를 들어 대출이 남아 있는 아파트를 자녀에게 넘길 때, 대출을 자녀가 그대로 이어받기로 했다면 그 대출 금액만큼은 부담부증여로 처리될 수 있습니다. 이 경우 대출 부분에 대해 부모에게 양도세가 나올 수 있고, 자녀는 남은 재산가액에만 증여세를 냅니다.
반대로 예를 들어 전세를 끼고 있는 집을 증여하면서 임차인과의 보증금 반환 의무까지 자녀가 넘겨받는다면, 이 전세보증금 역시 인수채무로 인정될 수 있습니다. 다만 실제 자금 흐름과 계약서 내용이 명확하지 않으면 인수채무로 인정되지 않을 수도 있습니다.
많이들 헷갈리는 부분
부담부증여를 하면 항상 세금이 줄어든다고 생각하는 경우가 있는데, 채무 인수 부분에 대한 양도세가 더해지면서 오히려 전체 세부담이 늘어나는 상황도 나올 수 있습니다.
또 대출이나 전세금이 있다고 해서 자동으로 부담부증여가 성립하는 것도 아닙니다. 수증자가 채무를 실제로 갚아나갈 능력과 자금 출처가 있는지도 함께 확인되는 부분입니다.
결국 뭘 비교해야 할까요
| 구분 | 일반증여 | 부담부증여 |
|---|---|---|
| 과세 대상 | 재산가액 전체 | 채무 제외 금액 |
| 신고 세목 | 증여세 과세 검토 | 증여세·양도세 함께 검토 |
| 인수채무 | 없음 | 대출·보증금 등 |
둘 중 무엇이 유리한지는 채무 규모, 증여자의 다른 보유 부동산 상황, 수증자의 자금 여력에 따라 결과가 갈립니다. 단순히 세율표만 보고 판단하기는 어려운 부분입니다.
※ 부담부증여의 채무 인정 기준과 증여세·양도소득세 계산 및 신고 기준은 변경될 수 있으므로 실제 증여 전 국세청의 최신 기준을 확인하시기 바랍니다.
자주 묻는 질문
부담부증여는 아무 재산에나 적용될 수 있나요?
대출이나 전세보증금처럼 수증자가 실제로 인수하는 채무가 있어야 성립하는 방식이며, 단순히 재산에 채무가 있다는 사실만으로 자동 적용되지는 않습니다.
부담부증여를 하면 세금이 항상 줄어드나요?
증여세 과세가액은 줄어들 수 있지만 채무 부분에 대한 양도세가 함께 발생할 수 있어, 전체 세부담은 상황에 따라 달라질 수 있습니다.
일반증여와 부담부증여 중 신고 절차는 어떻게 다른가요?
일반증여는 증여세 신고만 진행하면 되지만, 부담부증여는 증여세 신고와 함께 채무 인수분에 대한 양도세 신고도 별도로 준비해야 할 수 있습니다.